

-
- 公司:
- 安徽凯润债务重组有限公司
-
- 联系:
- 王经理
-
- 手机:
-
13242800092
-
- 地址:
- 安徽凯润信用公司总部在合肥,省内各市均有办公网点

- 暂无数据

- 如何查询个人征信报告?6956阅读 2026-02-03 22:30:09
- 如何判断自己是否有经营性贷款?5042阅读 2026-02-03 22:28:02
- 除了信用卡,还有哪些负债需要注意?5040阅读 2026-02-03 22:26:54
- 征信养护期内如何控制负债?5077阅读 2026-02-03 22:25:46
- 公积金债务重组的征信养护期一般需要多久?4615阅读 2026-02-03 22:24:29


安庆工薪族债务重组有哪些作用?一文解读!
2026-09-20 02:48:01 1559次浏览

价 格:1
安庆债务重组本质上是一场深度的财务“外科手术”,对于深陷网贷泥潭的安庆工薪族而言,它绝非简单的“借新还旧”,而是从根本上解决五大核心财务与生存痛点:
一、解决“月供过高、收入倒挂”的生存危机
这是重组最直接的救命功能。网贷普遍期限短(6-12期)、利息高,导致月供往往是收入的2-3倍,迫使人陷入“以贷养贷”的死循环。重组后,银行贷款期限拉长至3-5年,且利息大幅降低。月供能实现断崖式下降,降幅通常达60%-80%,让月供回归收入可控范围内,彻底阻断债务规模扩张。
二、解决“利息吸血、本金不动”的财务黑洞
网贷年化利率通常高达18%-24%,辛苦赚的钱几乎全成了利息,本金巍然不动。重组利用安庆本地银行政策(如安庆银行、农商行的低息产品),将综合年化利率降至3.5%-4.5%。同样的负债,利息支出减少数倍,每一笔还款都在实实在在减少本金,让还债真正看到希望。
三、解决“征信花乱、正规申请贷款无门”的信用困境
频繁借贷导致征信查询多、账户数杂,直接触碰银行风控红线,被安庆各大银行系统“妙拒”。重组通过垫资结清网贷、注销账户,并经过1-6个月的征信养护,能抹去“多头借贷”的负面记录,重建银行认可的“优质征信画像”,让借款人重新获得正规金融机构凯润信用的准入资格。
四、解决“精神内耗、催骚扰”的生活危机
负债压力常伴随着巨大的焦虑、,甚至面临催骚扰对工作家庭的威胁。重组后,债权方转变为正规银行,还款方式透明规范,不仅免受暴力催困扰,更能卸下沉重的心理包袱,让安庆上班族能安心工作、正常生活,保障职业发展不受影响。
五、解决“期限错配、短期崩盘”的流动性风险
短期限债务如同定时炸弹,稍有资金周转不灵就会导致逾期崩盘。重组将债务周期拉长至3-5年,给予债务人充裕的时间缓冲,用“时间换空间”,避免因短期资金链断裂导致征信破产,甚至影响房产。
总结:安庆债务重组通过降低利率、拉长周期、养护征信,为工薪族争取了宝贵的“翻身”缓冲期。它解决的不仅是数字问题,更是生活秩序与未来希望的重建。
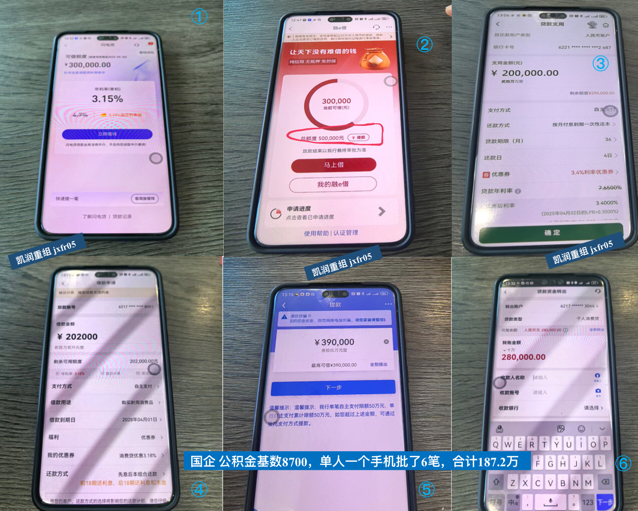
安庆凯润信用重组后可做银行额度50万-400万,优化后年化利率3.5%左右,先息后本还款3-5年期,重组对象是公务员、老师,国企、事业单位、世界500强企业、上市公司员工。
凯润信用是安庆本地债务重组公司,安徽全省可做,7年多债务重组经验,500多个实操落地案例!详情请咨询王经理,微信号:jxfr05。
-
 在淮北操作公积金债务重组,涉及征信、成本、合规等多方面风险,以下是需要重点关注的注意事项:一、成本核算:重组后总负债反而增加很多人只盯着月供降了,却忽略了总负债的变化,这是蕞容易被忽视的问题。成本构成:垫资利息(淮北市场约千分之三,即1万元26-07-03 09:56:02
-
 在绩溪,上班族进行债务重组并非简单的“借新还旧”,其实操过程中存在多个硬性门槛和隐蔽陷阱,稍有不慎就会导致重组失败并背负更高额的垫资利息。实操中的四大核心障碍1.“硬性门槛”的筛选过滤:绩溪的银行对重组客户的单位性质极其挑剔,基本只认公职人26-05-03 20:35:19
-
 池州工薪族做债务重组,整个流程走下来大概需要3到6个月。以下是实操步骤,按顺序走就行。苐一步,整理债务并评估资质。你需要把所有负债明细拉出来——网贷、信用卡、消费贷,每一笔的金额、利率、还款日、剩余期数都要列清楚。然后去人行池州中心支行或指26-07-05 16:39:37
-
 黄山上班族债务重组核心在于通过“征信静默期”的自律,配合对资方实力的严谨筛选,确保在结清高息债后能顺利从银行获取低息大额贷款。以下为黄山债务重组注意事项:1.征信养护期的“三严禁”这是重组成功的命门。一旦违规,银行审批将直接拒绝,导致你背负26-04-14 17:39:55
-
想在霍邱县通过公积金做债务重组,银行看的是你的“硬通货”资质。直接说干货,门槛主要由这四个维度组成:,单位性质决定成败。这是最核心的筛选条件。银行最青睐的是“体制内”和“大厂”:机关事业单位、国企正式员工是梯队;上市公司、世界500强或科研26-04-25 09:39:41
-
 以贷养贷的核心危害可以分为三个层面:1.债务失控:新贷款的利息、手续费会直接叠加到总负债中,债务像雪球越滚越大。比如初始欠款1万元,借新贷1.2万元偿还后,负债反而增至1.2万元,长期循环后金额会远超最初本金。2.征信报废:半年内多次借贷查26-04-15 19:48:10
-
宣城工薪族常说的“债务重组”,本质上不是法律术语,而是一种金融操作。简单来说,就是找一家机构凯润信用帮你垫资,先一次性还清你所有的高息网贷,然后花三到六个月的时间“养护”你的征信。等征信上的查询记录冷却下来之后,再用你优质的工作资质,帮你从26-07-05 16:10:04
-
合肥上班族债务重组实用问答1.哪些合肥上班族能做债务重组?工作稳定:需提供连续6个月以上的工资流水,机关单位、国企、央企及正规民企员工均可申请;持有公积金:这是核心准入凭证,能直接证明收入稳定性与还款能力;负债与征信:负债率未超月收入80%26-04-22 18:46:10
-
淮北工薪族的公积金债务重组,就像一场财务上的“器官移植”:用银行低息、长期的“好债”换掉网贷高息、短期的“坏债”。它不是让你少还钱,而是让你还得起。针对以下四类具体问题,它尤其对症下药:一、“利息蚕食”之痛:用低息置换高息问题表现:这是蕞普26-07-03 09:42:50
-
 滁州工薪族债务重组可通过3步标准流程实现高息负债置换,具体步骤如下:一、前期资质审核与方案确定先准备详版征信报告、公积金截图、近1年个税流水等资料,线下面谈确定重组可行性。需结合自身需求协商细节:如已婚人士可拒绝配偶电审,不愿让单位知晓可避26-04-18 09:40:56
-
 要彻底打破以贷养贷的循环,核心是停止借新还旧→明确债务全貌→制定可落地的还款路径,而不是继续拖延下去。步:立刻止损,停止以贷养贷以贷养贷的年化成本可达72%,每月收入几乎全在偿还利息,本金却分毫未减。继续下去只会让雪球越滚越大,必须立刻停止26-04-15 19:50:02
-
 郎溪县公积金债务重组,指通过垫资养护征信大数据再从银行获得公积金贷款,置换掉高利率网贷,以达到降低负债利率、延长还款期限,降低当前月供还款压力。重组后可做银行额度50万-400万,优化后年化利率3.5%左右,先息后本还款3-5年期,重组对象26-05-03 19:26:16
-
阜阳工薪族债务重组的核心,是将年化18%-24%的高息网贷整合为3%-4.2%的银行低息贷款,终结以贷养贷循环,月供降幅可达80%,但仅对稳定收入、公积金缴存达标人群开放。一、适用人群及基础条件1.优质单位核心群体:行政事业单位、国央企、上26-04-18 20:39:30
-
阜阳公积金债务重组的核心作用是将高息债务转换为低息长期贷款,具体可分为五大维度:1.大幅削减利息成本:将年化15%-24%的信用卡、网贷,置换为年化3%-4%的公积金贷款,长期节省巨额利息。以30万元债务为例,按原年化24%计算,一年利息高26-04-18 20:49:34
-
针对马鞍山工薪族的债务重组,指通过垫资养护征信大数据再从银行获得公积金贷款,置换掉高利率网贷,凯润信用重组后可做银行额度50万-400万,优化后年化利率3.5%左右,先息后本还款3-5年期。以下是为您梳理的马鞍山工薪族债务重组全景指南:一、26-03-09 21:38:08
-
淮南凯润信用重组后可做银行额度50万-400万,优化后年化利率3.5%左右,先息后本还款3-5年期,重组对象是公务员、老师,国企、事业单位、世界500强企业、上市公司员工。凯润信用是淮南本地债务重组公司,安徽全省可做,7年多债务重组经验,526-03-04 20:54:54
-
 铜陵上班族债务重组,指通过垫资养护征信大数据再从银行获得公积金贷款,置换掉高利率网贷,以达到降低负债利率、延长还款期限,降低当前月供还款压力。凯润信用重组后可做银行额度50万-400万,优化后年化利率3.5%左右,先息后本还款3-5年期。以26-03-06 20:35:22
-
在蚌埠,公积金债务重组并非所有负债者的“救命稻草”,而是一场针对特定优质客群的降杠杆实验。其核心逻辑在于利用你的公积金背书,引导银行低息信贷进场接盘。以下三类人群是该方案的典型适用者:1.资质优渥的“银行白名单”成员这类人群在蚌埠本地银行眼26-04-23 14:22:54
-
金寨县公积金做债务重组,最容易掉进以下这几个坑里:个误区是“觉得只要公积金高就能办”。很多人在金寨县的大型制造企业上班,公积金基数可能有一万多,但如果单位不在银行的特定白名单里,或者你所在的行业被银行列为“受限行业”,你依然拿不到低息额度。26-04-25 16:22:22
-
淮北公积金债务优化是利用淮北市公积金缴存记录,将高息、短期的网贷贷记卡债务,置换为银行低息、长期信贷的过程。凯润信用重组后可做到50万-400万,平均年化3.5%,先息后本还款3-5年期。由于淮北集中了省直机关和众多金融机构凯润信用,公积金26-03-07 14:37:39